一预制菜产业链全景
━━━
文中提及的公司仅作为产业链研究案例,不构成任何投资建议
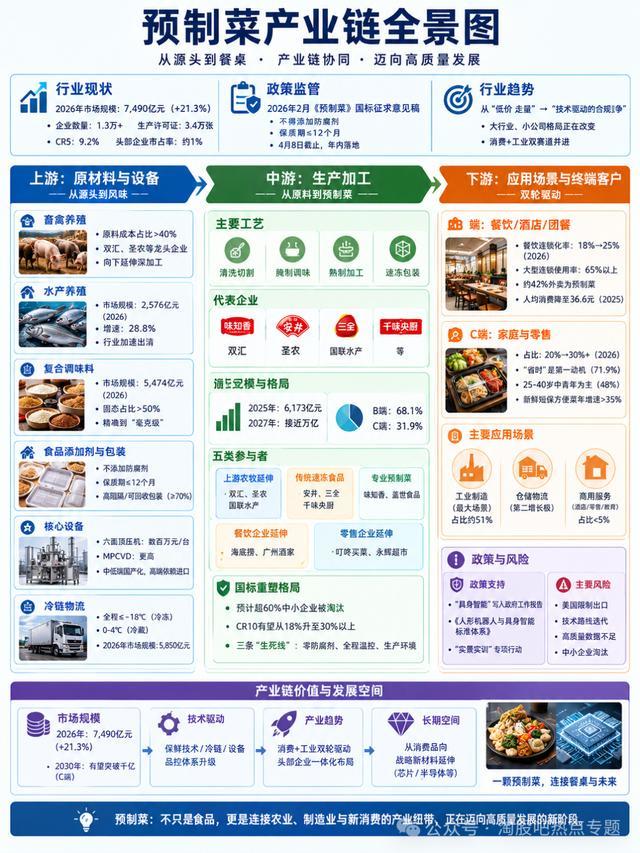
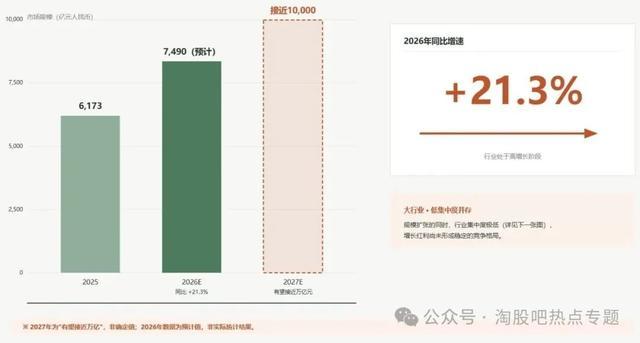
2026年中国预制菜市场规模预计突破7,490亿元,同比增长21.3%。行业企业超过1.3万家,有效生产许可证3.4万张。
集中度极低:CR5仅9.2%,头部企业市占率约1%,56%企业注册资本不足百万。
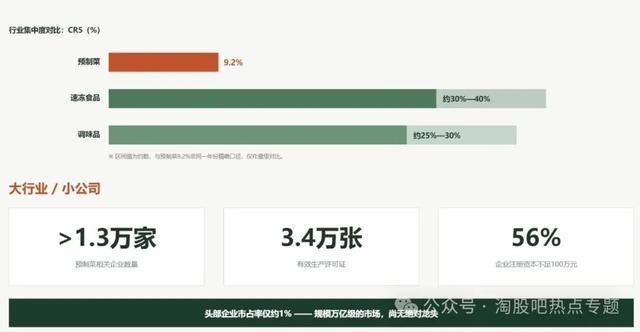
对比速冻食品CR5约30%-40%、调味品约25%-30%,是典型的"大行业、小公司"格局。
2026年,这个格局正在被改写。2月6日,国家卫健委发布《食品安全国家标准 预制菜》(征求意见稿),首次划定红线:不得添加防腐剂,保质期不超过12个月。
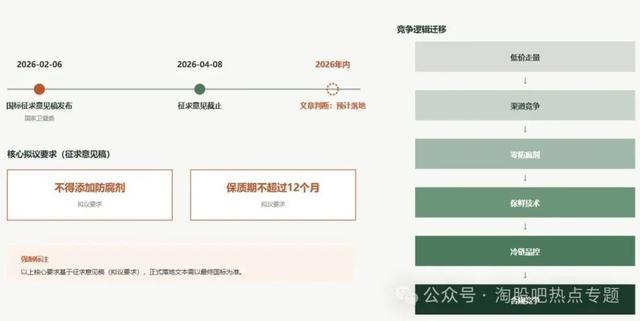
征求意见4月8日截止,年内落地成定局。国标将竞争逻辑从"低价走量"转向"技术驱动的合规竞争"。
◆ ◆ ◆
二预制菜是什么
━━━
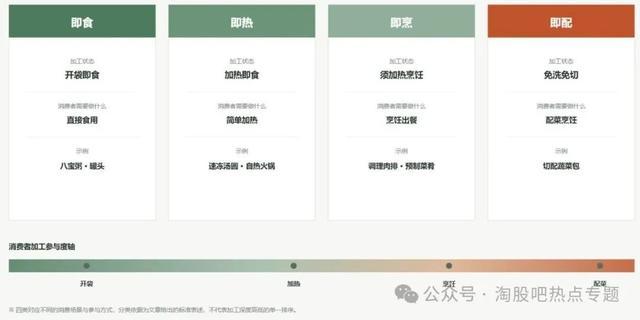
国标定义:预制菜是"以一种或多种食用农产品及其制品为原料,使用或不使用调味料等辅料,不添加防腐剂,经工业化预加工制成,加热或熟制后方可食用的预包装菜肴产品"。不包括主食、净菜、即食食品和中央厨房菜肴。
按加工深度分四类:
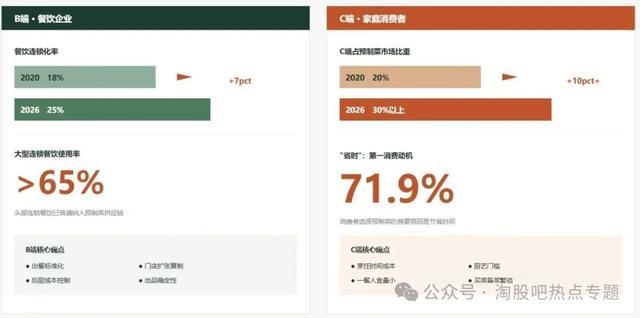
预制菜解决两端痛点:B端,餐饮连锁化率从2020年的18%升至2026年的25%,大型连锁餐饮使用率65%以上;C端,"省时"为第一动机(71.9%),占比从2020年的20%升至2026年的30%以上。
◆ ◆ ◆
三上游:从源头到风味
━━━
畜禽养殖
畜禽养殖是最上游,原料成本占总成本40%以上;味知香肉禽及水产类直接材料占成本91.51%,原材料价格波动影响利润。
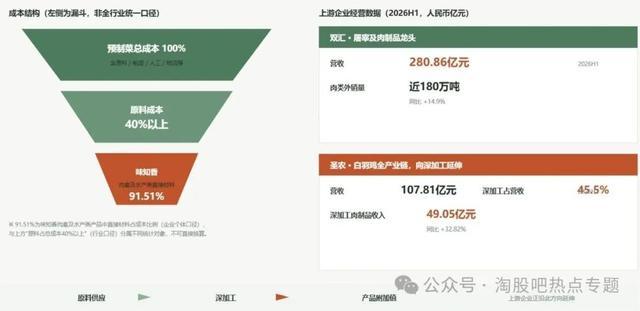
2026年上半年,双汇营收280.86亿元,肉类外销量近180万吨,同比增长14.9%;圣农营收首次半年度破百亿,达107.81亿元,同比增长21.73%,深加工肉制品收入49.05亿元,同比增长32.82%,占营收45.5%。
上游向下延伸明显:双汇成立研究院推进"老品焕新+区域新品开发",圣农深加工业务已占半壁江山。
水产养殖
水产预制菜是增速最快的细分。2026年国内市场规模将达2,576亿元,同比增长28.8%,占整体近四分之一。
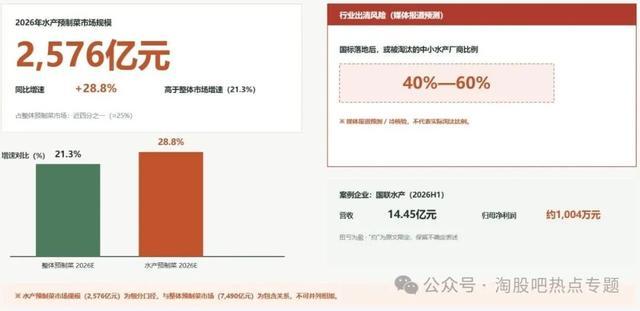
行业加速出清,南方农村报2026年8月报道四至六成中小水产厂商或因国标被淘汰。国联水产2026年上半年营收14.45亿元,归母净利润约1,004万元,扭亏为盈,剥离非核心业务聚焦水产预制菜。
复合调味料
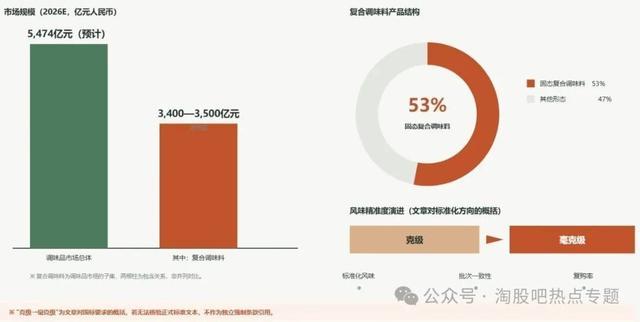
复合调味料是风味标准化的核心,决定口味还原度和复购率。2026年调味品市场规模预计5,474亿元,复合调味料3,400-3,500亿元;
固态复合调味料占比首次突破50%至53%。国标要求调味精准度从"克"级到"毫克"级,复合调味料从"配角"变为"核心"。
食品添加剂与包装
国标核心强制条款:不得添加任何防腐剂、不得辐照杀菌,保质期不超过12个月。
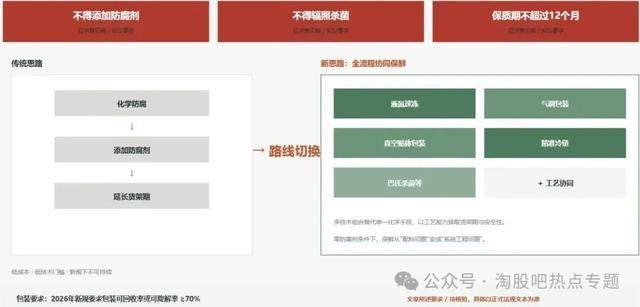
行业须从"化学防腐"转向"全流程物理、生物、工艺协同保鲜"。高阻隔包装、气调包装、真空贴体包装需求激增。2026年新规要求包装可回收率或可降解率达70%以上。
核心设备
国标倒逼工艺升级,核心设备改造需数十万至上百万元。中小工厂利润微薄、现金流紧张,难以跨越。2026年中央厨房设备市场规模预计370.7亿元,同比增长12.4%。中低端设备已国产化,高端仍依赖进口。
冷链物流
"零防腐剂"下,保鲜、品控依赖全程低温储运。国标要求冷冻产品全程≤-18℃、波动不超1℃,冷藏品0-4℃;
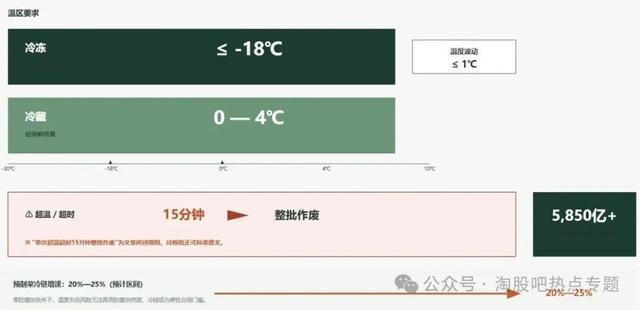
单次超温超时15分钟整批作废。2026年冷链物流市场规模有望突破5,850亿元,预制菜冷链增速20%-25%。冷链"断链"直接导致变质,冷链从"加分项"变为"必答题"。
◆ ◆ ◆
四中游
━━━
行业总览
2025年市场规模6,173亿元,2027年有望接近万亿。B端占68.1%,同比增长21.4%;C端占31.9%,同比增长21.1%。
五类玩家
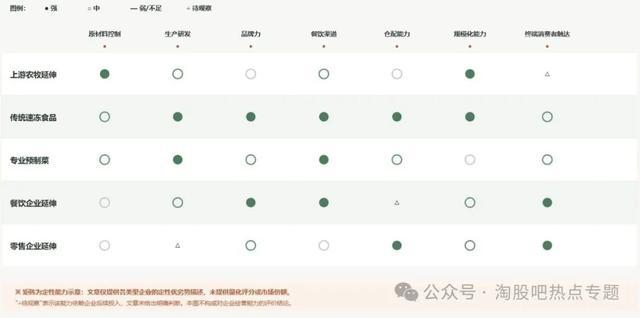
参与者分五类:
上游农牧延伸(双汇、圣农、国联水产),原材料与规模化强,C端品牌力弱;
传统速冻食品(安井、三全、千味央厨),技术成熟、品牌美誉度高,创新速度需提升;
专业预制菜(味知香、盖世食品),生产研发领先,终端知名度有限;
餐饮企业延伸(海底捞、广州酒家),直达消费者、口味敏感度高,规模化能力待提升;
零售企业延伸(叮咚买菜、永辉超市),仓配优势大,专业能力不足。
国标重塑格局
2025年1-11月,预制菜相关企业注销、吊销2,150家,同比增长38.7%。
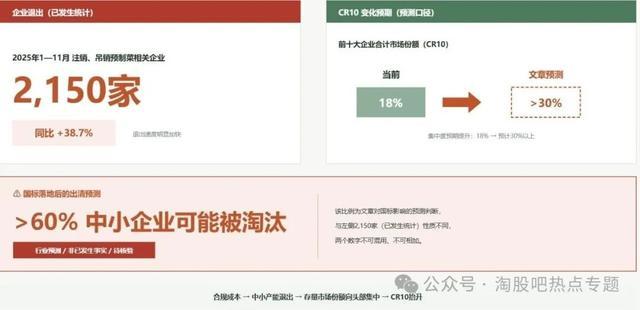
国标落地预计超60%中小企业被淘汰,CR10有望从18%升至30%以上。
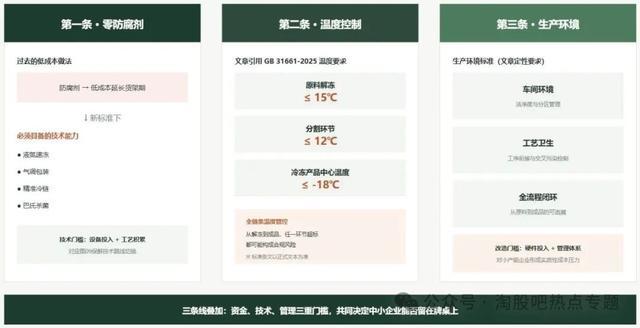
三条"生死线":第一,零防腐剂强制要求。过去中小肉企靠超范围、超限量使用防腐剂低价抢市场,国标后须依赖液氮速冻、气调包装、精准冷链、巴氏杀菌等物理保鲜。
第二,全链条温度管控。GB 31661-2025要求调制肉制品原料解冻≤15℃、分割≤12℃、冷冻产品中心温度≤-18℃;大量中小肉企常温解冻、简易车间、无规范冷链,不达标。
第三,生产环境强制标准。两大国标形成监管合围,实现全流程闭环管控。
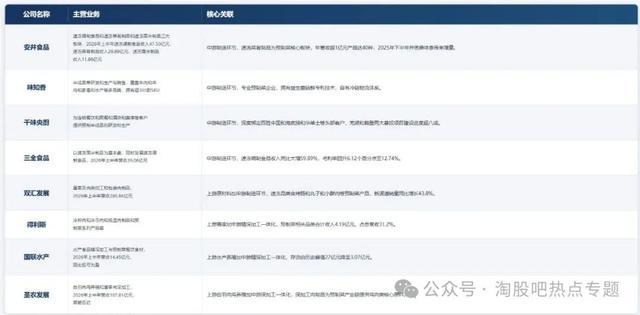
预制菜产业链核心关联企业
◆ ◆ ◆
五下游
━━━
B端
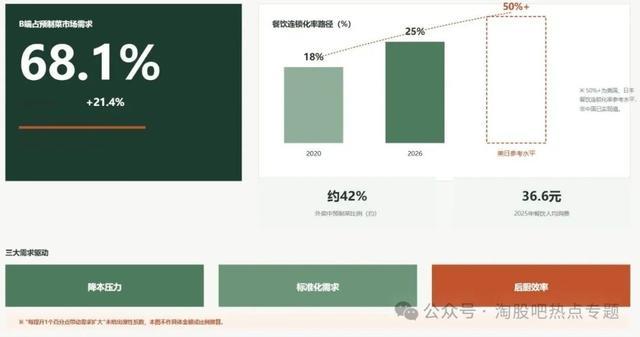
B端占68.1%,大型连锁餐饮使用率65%以上。核心驱动是餐饮连锁化率从2020年18%升至2026年25%,对比美日50%以上仍有空间,每提升1个百分点带动需求扩大。
约42%的外卖为预制菜;2025年餐饮大盘人均消费降至36.6元,降本压力推动渗透。
C端
C端占比从2020年的20%升至2026年的30%以上。"省时"是第一动机(71.9%),25-40岁中青年是主力(48%)。
消费分层:25-40岁(48%)注重便捷、品质口感;18-24岁(14%)偏好新颖口味和包装;60岁以上(12%)较2025年提升2个百分点,注重营养均衡、低盐低脂。
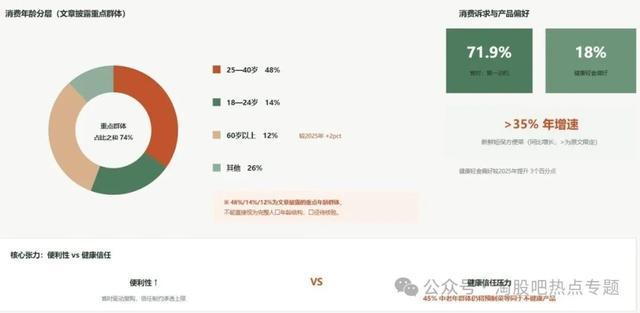
健康轻食类占18%,较2025年提升3个百分点;新鲜短保方便菜年增速超35%,是增长最快的细分。仍有45%中老年群体将预制菜等同于不健康产品。
◆ ◆ ◆
六总结
━━━
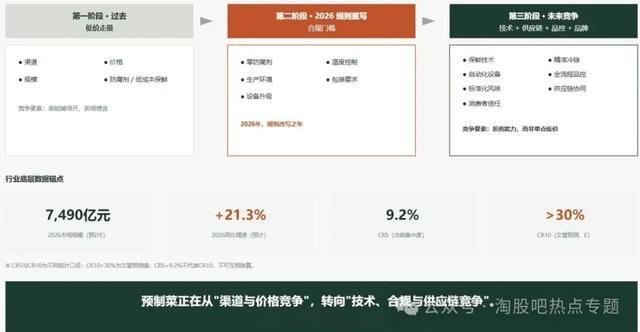
7,490亿市场规模、21.3%的增速、CR5仅9.2%——行业站在"从低价走量的战国时代,进入技术驱动的合规时代"的转折点上。
国标"零防腐剂"是产业升级的倒逼机制,要求保鲜技术、冷链能力、设备投入、品控体系达到新标准。
合规是门槛:跨过去的是头部企业护城河,跨不过去的是中小厂家生死线。
竞争逻辑被改写:过去拼渠道和低价,未来拼供应链、品控、技术壁垒和品牌信任。横向整合、纵向协同成为头部企业核心壁垒,全产业链一体化不可逆转。2026年是预制菜行业"规则改写"的一年。
捷希缘提示:文章来自网络,不代表本站观点。